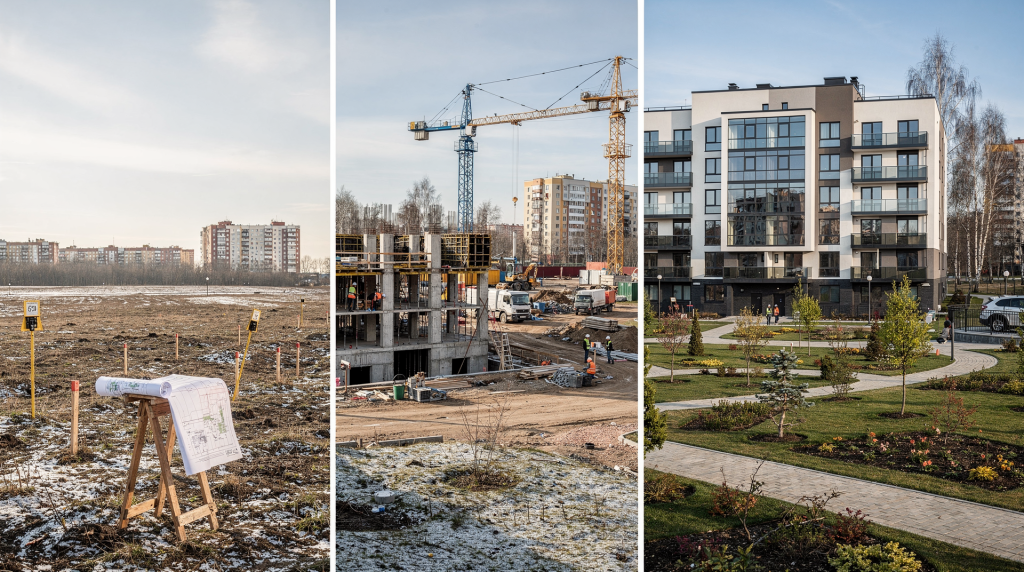
Девелоперский цикл — это не просто последовательность строительных работ. Это управляемая цепочка решений, где каждая ошибка на старте потом умножается на стоимость денег, раздувает сроки и увеличивает риск недопродаж. За годы работы я убедился: сильный проект начинается не с котлована, а с холодного анализа участка, проработки концепции, честной экономики и сценария выхода.
Что такое девелоперский цикл и зачем его понимать
Если говорить без иллюзий, девелоперский цикл — это путь объекта от момента, когда инвестор впервые на него смотрит, до точки, где он фиксирует результат: продаёт готовый актив, сдаёт в аренду, выходит через поэтапную реализацию или передаёт в управление. В классической схеме цикл объединяет предынвестиционный этап, проектирование, строительство, реализацию и финальный выход.
Инвестору понимание этого цикла даёт главное: деньги в недвижимости зарабатываются не только на росте оценки, но и на архитектуре сделки — на том, как выстроены вход, управление рисками и момент выхода. Для девелопера роль ещё приземлённее: именно от того, как пройден цикл, зависит, останется ли в проекте маржа или её «съедят» простои, пересогласования и внезапное удорожание сметы.
Основные этапы девелоперского проекта
Ниже — рабочая версия цикла, которую я неизменно использую и для анализа, и для подготовки презентаций. Она даёт срез, понятный и инвестору, и застройщику.
| Этап | Что происходит | Главный результат |
|---|---|---|
| Поиск и покупка земли | Анализ локации, правового статуса, ограничений и цены входа | Участок с понятным потенциалом |
| Предпроектная подготовка | Концепция, ТЭО, финансовая модель, проверка рисков | Понимание, стоит ли заходить в проект |
| Проектирование и разрешения | Проектная документация, согласования, разрешение на строительство | Юридическая и техническая готовность |
| Строительство | Работы на площадке, контроль сроков, бюджета и качества | Физически построенный объект |
| Маркетинг и продажи | Вывод продукта на рынок, упаковка, сделки, арендаторы | Денежный поток или зафиксированная выручка |
| Эксплуатация и выход | Управление объектом, продажа актива, рефинансирование, exit | Возврат капитала и прибыль |
Эту схему я применяю для экспресс-диагностики проектов: она сразу подсвечивает этапы, на которых чаще всего возникают ценовые и временные разрывы, и помогает строить аргументацию для инвестора.
1. Покупка земли: где начинается проект
Участок — это не просто точка на карте, а свод ограничений и возможностей. Слишком часто на этом этапе смотрят лишь на цену земли, хотя гораздо важнее, что именно на ней можно построить, в какие сроки, с какими инженерными нагрузками и на каких условиях вы потом продадите продукт.
Что нужно проверить до сделки
- Категорию земли и вид разрешённого использования.
- Градостроительные ограничения и параметры застройки.
- Наличие обременений, сервитутов, арестов, споров.
- Инженерную обеспеченность участка.
- Транспортную доступность и реальный спрос в локации.
- Возможность подключения к сетям и прозрачную стоимость техприсоединения.
- Реальный срок выхода на стройку (а не тот, что обещан на словах).
Типовые ошибки на старте
- Покупка земли «под идею», без подтверждённой экономики и финансовой модели.
- Игнорирование ограничений по плотности, высоте, парковкам, которые потом режут продаваемую площадь.
- Недооценка затрат на подготовку участка — от выноса сетей до укрепления грунтов.
- Ставка на будущие изменения в правилах вместо работы с текущими условиями.
- Отсутствие сценария выхода ещё до покупки: кто купит, по какой цене и через какое время.
Практический ориентир
Если проект не проходит предварительную проверку по трём вопросам — что строим, кому продаём, на чём зарабатываем, — участок рано покупать. Сначала на уровне логики должна сойтись бизнес-модель, потом уже оформляется земля. Игнорирование этого принципа — самая дорогая ошибка из всех, что я видел.
2. Предпроектная стадия: проверка, стоит ли заходить
Это, пожалуй, самая недооценённая часть девелоперского цикла. Именно на предпроекте рождается инвестиционный замысел: тип объекта, класс, метражи, целевая аудитория, модель монетизации и ожидаемая доходность. Пропустить её или сделать слабо — значит заложить риск в фундамент.
Что входит в предпроектную подготовку
- Анализ рынка и конкурентов.
- Формирование концепции объекта.
- Детальная финансовая модель.
- Предварительная оценка сроков.
- Юридическая и градостроительная проверка.
- Поиск источников финансирования.
Какие вопросы должна закрыть эта стадия
- Сколько в реальности будет стоить вход в проект, включая все скрытые платежи?
- Сколько времени займёт реализация с учётом бюрократических циклов?
- Какой объём продаж или аренды нужен для окупаемости и целевой IRR?
- Каков запас прочности по цене, срокам и загрузке площадей?
- Что будет, если рынок просядет на 10–15%, а ставка финансирования вырастет на пару пунктов?
На что смотреть в финансовой модели
Не стоит ограничиваться доходностью «на бумаге». В модели, которая действительно защищает капитал, должны быть видны:
- IRR — внутренняя норма доходности; она покажет, стоит ли игра свеч по сравнению с альтернативными вложениями.
- NOI — чистый операционный доход для арендных активов; без него нет понимания реальной генерации cash flow.
- Срок окупаемости в базовом и пессимистичном вариантах.
- Маржа проекта в абсолютных цифрах, а не только в процентах с оборота.
- Чувствительность к росту ставки, себестоимости и затягиванию сроков — как это отражается на каждом из показателей.
Если модель не выдерживает стресс-сценарии, проект нельзя считать готовым к входу. Он просто не имеет права на деньги, каким бы красивым ни был рендер.
3. Проектирование и разрешения: когда идея становится формой
На этом этапе концепция обретает чертежи, а идея превращается во что-то юридически допустимое. Начинается самая кропотливая работа: согласования, технические условия, экспертиза. И именно здесь девелопер часто впервые видит реальную цену своих архитектурных амбиций.
Что важно контролировать
- Соответствие проекта градостроительным регламентам — ни один смелый ход не стоит риска предписания.
- Реалистичность архитектурных решений: построить можно, но какой ценой?
- Баланс между продуктом и себестоимостью — лишний декоративный элемент может выйти в миллионы.
- Сроки прохождения экспертизы и получения разрешительной документации.
- Готовность инженерных решений, чтобы не случилось коллизий «в поле».
- Риски изменений в проекте по ходу согласований: каждое уточнение — это время и пересогласование.
Почему этот этап критичен
Ошибки проектирования редко выглядят опасно на старте, но потом бьют по бюджету с жестокой силой. Например, лишний метр в планировке может показаться мелочью, но в масштабе объекта он меняет и себестоимость, и продаваемую площадь, и ликвидность целых секций. Я всегда советую девелоперам закладывать на проектирование и согласования на 20–30% больше времени, чем обещают консультанты, — практика показывает, что это один из самых недооценённых люфтов.
4. Строительство: самая видимая, но не самая простая часть
Когда проект выходит на площадку, кажется, что всё решено. На деле стартует совершенно другой тип управления: непрерывный контроль сроков, качества, поставок, подрядчиков, кассовых разрывов и изменений по ходу работ. Именно на этом этапе часто «сгорает» маржа, заложенная на предыдущих стадиях.
Ключевые задачи на стройке
- Организация площадки и выверенный график работ.
- Контроль подрядчиков и субподрядчиков — на уровне KPI и сроков.
- Управление бюджетом и прозрачные закупки.
- Мониторинг сроков и критического пути — с ежедневной оглядкой.
- Технадзор и входной контроль качества материалов.
- Управление отклонениями от проектной документации с фиксацией всех изменений.
Что чаще всего идёт не так
- Рост сметы из-за недоучтённых работ — особенно по «скрытым» инженерным разделам.
- Задержки поставок материалов, которые тянут за собой смещение всего графика.
- Слабая координация подрядчиков, когда одна бригада ждёт другую.
- Изменения в проекте уже после старта стройки — самое дорогое удовольствие.
- Недостаточный резерв времени и денег, в который не верят до первого форс-мажора.
Полезная практика
У каждого проекта, претендующего на серьёзную доходность, должен быть осознанный резерв:
– по бюджету — на непредвиденные расходы (не менее 10–15% от сметы);
– по срокам — на задержки согласований, поставок и погодных условий;
– по сценарию продаж — на более медленный рынок и дисконты.
Без таких резервов девелопмент превращается в череду авральных решений и потерю управления, а не в инвестиционный бизнес.
5. Маркетинг, продажи и упаковка объекта
Во многих проектах продажи стартуют ещё до завершения строительства. Это особенно важно для жилой недвижимости и mixed-use форматов, где скорость реализации напрямую влияет на финансовую модель и стоимость обслуживания капитала. Но часто этому этапу уделяют внимание по остаточному принципу, и зря.
Что входит в этот этап
- Позиционирование объекта: чем он отличается от конкурентов не на словах, а в расчётах для клиента.
- Подготовка презентации и материалов продаж.
- Ценообразование, привязанное к платёжеспособному спросу, а не к «хотелкам».
- Запуск рекламной кампании.
- Работа с брокерами и партнёрами.
- Формирование воронки спроса с измеримыми метриками на каждом этапе.
Почему упаковка важна не меньше продукта
Инвестор или покупатель не видит ни строительный процесс, ни то, как девелопер управлял сметой. Он видит:
– локацию;
– цифры;
– визуализацию;
– понятность продукта;
– доверие к девелоперу.
Если проект не способен сам себя объяснить и создать уверенность, рынок автоматически закладывает в него дисконт. Причём дисконт этот может быть куда больше затрат на профессиональную презентацию. Сильная упаковка — не украшение, а инструмент продаж, напрямую снижающий неопределённость и ускоряющий принятие решения. На моей практике грамотный презентационный пакет для инвестора добавлял 5–7% к итоговой оценке актива просто потому, что снимал вопросы и снижал воспринимаемые риски. И именно поэтому я всегда настаиваю: презентация должна готовиться параллельно с проектом, а не после его завершения.
6. Эксплуатация и выход из инвестиций
Финальный этап часто недооценивают, хотя именно здесь фиксируется весь результат. Девелоперский проект не заканчивается актом ввода в эксплуатацию. После запуска возникает ключевой вопрос: продавать объект целиком, сдавать в аренду, рефинансировать или держать актив в портфеле для долгосрочного дохода. И этот выбор должен быть сделан не на эмоциях, а исходя из цифр.
Основные сценарии выхода
- Продажа готового объекта стратегическому или портфельному инвестору.
- Поэтапная реализация площадей — наиболее частый путь в жилых проектах.
- Долгосрочная аренда и последующий выход через капитализацию дохода.
- Рефинансирование после стабилизации денежного потока — позволяет вернуть часть капитала, не теряя актив.
- Передача в профессиональное управление и удержание в портфеле как доходного актива.
Как выбрать сценарий
Сценарий выхода зависит от нескольких жёстких факторов:
– типа актива (жилая аренда, торговая галерея, офисный центр — у каждого своя аудитория покупателей);
– стадии рынка (продавать на пике или держать на растущем денежном потоке);
– структуры капитала (использовались ли собственные средства, банковское плечо или деньги партнёров);
– потребности инвестора в ликвидности;
– цели проекта: быстрый оборот или создание долгого денежного потока.
Если задача — быстро вернуть капитал и переложить его в новый проект, нужен один формат exit. Если цель — создать стабильный доходный актив, подход будет принципиально другим, и это надо закладывать в модель с самого начала.
Как выглядит девелоперский цикл на практике
Упрощённая схема
На практике девелоперский проект чаще всего проходит по такому логическому маршруту:
1. Анализ рынка и поиск участка.
2. Проверка правового и градостроительного статуса.
3. Формирование концепции и финансовой модели.
4. Покупка земли или получение прав на неё.
5. Проектирование и согласования.
6. Строительство и контроль исполнения.
7. Запуск продаж или аренды.
8. Ввод в эксплуатацию.
9. Выход из проекта и фиксация результата.
Что нельзя пропускать
- Проверку участка до сделки — без неё нет базы.
- Финансовую модель с несколькими сценариями — иначе вы слепы.
- Контроль разрешительной стадии — он экономит до полугода времени.
- Резерв по срокам и бюджету — он не признак слабости, а признак зрелости.
- Понятный exit до начала строительства — без него проект рискует превратиться в долгую заморозку капитала.
Чек-лист для инвестора и девелопера
- Есть ли подтверждённый спрос на продукт или хотя бы ясные индикаторы?
- Понятны ли досконально все ограничения участка?
- Сходится ли экономика в базовом и стресс-сценарии (а не только в оптимистичном)?
- Реалистичны ли сроки согласований с учётом местной администрации?
- Закрыта ли схема финансирования с запасом прочности по ставкам?
- Есть ли план продаж или аренды до старта стройки, а не после?
- Прописан ли сценарий выхода — с конкретным порогом цены и срока?
- Понятно ли, кто и как управляет рисками на каждом этапе?
Если на любой из этих вопросов нет чёткого ответа в цифрах, я бы не советовал открывать финансирование. Лучше доработать проект на бумаге, чем исправлять его на объекте.
Типовые ограничения, о которых забывают
Земля
- Не всё, что дёшево, можно быстро превратить в строящийся проект: корпоративные споры, отсутствие подъездных путей или сложный грунт часто сводят выгоду на нет.
- Участок может выглядеть привлекательным в объявлении, но быть сложным по коммуникациям — и цена техприсоединения может превысить стоимость земли.
Регулирование
- Изменение градостроительных параметров или зонирования может радикально пересчитать экономику, особенно если вы заходили на предельных цифрах.
- Согласования часто занимают значительно больше времени, чем закладывают вначале, особенно если проект нестандартный.
Рынок
- Рост цен не гарантирован — слепая вера в апсайд опасна.
- Спрос в конкретной локации может быть заметно слабее, чем средняя статистика по городу или району.
Финансирование
- Дорогие деньги меняют доходность сильнее, чем кажется на этапе моделирования: при росте ставки на 2% IRR может просесть очень серьёзно.
- Плавающая себестоимость особенно опасна на длинных циклах — поэтому фиксация цен с подрядчиками и поставщиками должна быть в приоритете.
FAQ
Что считается началом девелоперского цикла?
Началом цикла я считаю момент, когда появляется осознанный поиск участка и предварительная проверка проекта на реализуемость, а не старт стройки. Стройка — уже середина пути.
Можно ли покупать землю до финансовой модели?
Технически можно, но это очень слабая практика. Сначала должна быть понятна логика продукта и экономика входа — иначе покупка земли превращается в лотерею с высокими ставками.
Почему предпроектная стадия так важна?
Потому что именно там определяются основные риски, бюджет, реалистичные сроки и конечная доходность. Всё, что вы не учли на предпроекте, придётся оплачивать вдвойне на последующих этапах.
Когда лучше запускать продажи?
Это зависит от формата, но во многих случаях ранний маркетинг помогает снизить нагрузку на капитал, протестировать цену и спрос, а также создать пул лояльных покупателей ещё до завершения стройки.
Что важнее: хороший участок или хорошая концепция?
В девелопменте выигрывает связка. Сильный участок без продуманной концепции не создаёт добавленной стоимости, как и блестящая концепция на бесперспективном участке. Работает только их сочетание, проверенное финансовой моделью.
Вывод
Девелоперский цикл — это живая система, в которой земля, концепция, разрешения, стройка, продажи и exit работают как единый механизм. Чем раньше проект проходит честную проверку на экономику, ограничения и спрос, тем выше шанс, что он станет не просто построенным объектом, а прибыльной инвестицией.
Главный урок, который я вынес из сотен проектов и презентаций для инвесторов: успешный девелопмент начинается не с бетона, а с качества решений до покупки земли. Именно там формируется будущая доходность, запас прочности и понятный сценарий выхода. А правильная упаковка и умение донести эту логику до рынка — это то, что позволяет не оставить прибыль на бумаге, а действительно её зафиксировать.